今天新股创业板绿控传动开启申购,发行价8.50元,是今年以来创业板发行价第二低的新股。一块雪糕的钱买一股,听着就接地气,但它到底是不是"便宜有好货",咱们把账本翻个底朝天。
先看申购基础信息
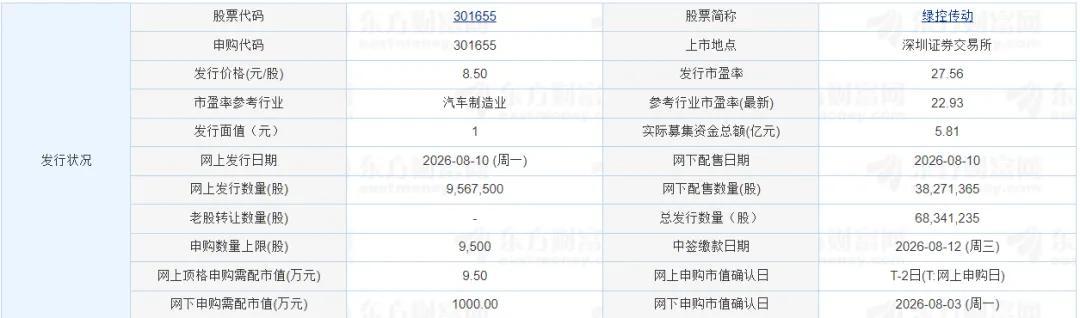
发行价:8.50 元/股
发行市盈率:27.56倍 最新动态市盈率:14.03倍
行业市盈率(参考):22.93倍
总市值:约32.92亿
顶格申购需深市市值:9.5万元
中签缴款:一签(500股)需缴款4250元,中一签要是涨100%,赚4250元;涨250%,赚10625元。
网上中签率:预估在0.029%左右
这公司到底是干啥的?
绿控传动,名字听着像搞变速箱的,其实人家是新能源商用车电驱动系统的领军企业之一。它是国内少数能在电机、变速器、控制器"三大核心部件"上实现完全自主设计与规模化生产的企业。
根据科瑞咨询数据,2023年至2025年,公司新能源重卡电机配套市场占有率持续位居行业首位
客户清单堪称"新能源商用车豪华天团":徐工集团、三一集团、东风汽车、厦门金龙、北汽福田、中国重汽、中联重科
国家专精特新"小巨人"+ 国家制造业单项冠军企业双料加持
公司赚不赚钱?
直接上2023-2025年的成绩单:
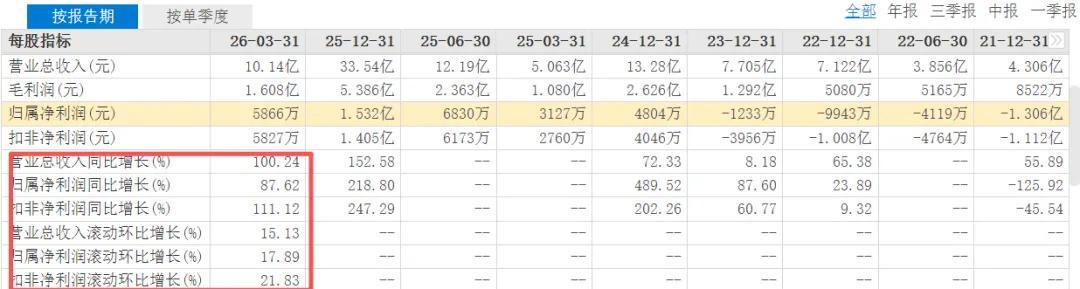
2023年:营收7.70亿,净利-0.12亿(还在亏)
2024年:营收13.28亿,净利0.48亿(扭亏为盈)
2025年:营收33.54亿,净利1.53亿(利润同比增长218.80%)
三年营收复合增长率108.63%,2025年单年营收同比暴涨152%。2026年上半年,公司预计营收再增81.61%-102.11%,净利再增76.68%-121.58%。
这增速,妥妥的"新能源赛道红利收割机"。
但……赚的是不是真金白银?这里要给个提醒:

⚠️ 公司2024、2025年经营活动现金流净额分别为-1.85亿、-1.75亿元,2026年一季度进一步扩大到-2.94亿元;截至2025年末,应收账款余额高达16.42亿元。
翻译成人话:账面利润很美,但钱还没真正回到口袋里——这是To B生意扩张期的典型特征,客户多是巨头,账期长。营收暴增但现金流"失血",是它最大的隐忧。
所以你看,8.5元的低价 + 行业龙头地位 + 暴增的业绩,背后也藏着"现金流承压、应收账款高企"的另一面。这就是低价新股的AB面。
募资怎么花?
这是本次IPO最有意思的一个细节:
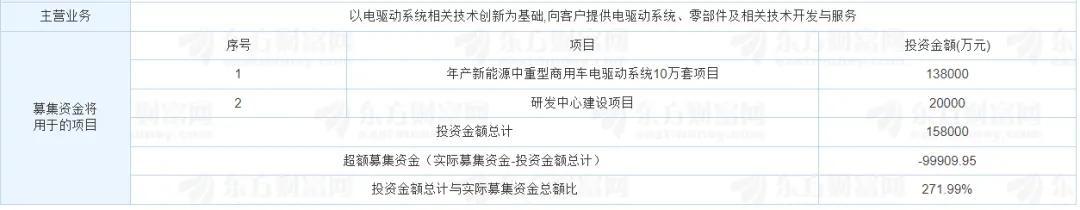
原计划募资:15.80亿元
实际募资总额:约5.81亿元(发行价8.50元 × 6834.12万股)
少募近10亿元,缩水约63%(投资人不看好,首日涨幅预期需要下调)
资金主要投向两个项目:年产新能源中重型商用车电驱动系统10万套项目 + 研发中心建设项目。
行业前景:新能源重卡的"黄金时代"才刚开始
为什么绿控传动能三年营收翻4倍多?底层逻辑是新能源商用车的渗透率正在加速提升。
在"双碳"目标下,重卡作为商用车排放大户,电动化替代是确定性趋势。据大机构调研及行业数据,新能源重卡的市场渗透率仍在快速爬升阶段,而绿控传动作为电机配套市占率第一的玩家,直接吃到了这波行业β。
长江证券等机构在相关新股梳理中将其列为重点关注的电动化产业链标的。从行业空间看,随着电池成本下降、换电模式成熟、以及矿区/港口/钢厂等封闭场景的率先电动化股票场外配资,新能源中重型商用车电驱动系统是一个百亿级的增量市场。
千层金配资提示:文章来自网络,不代表本站观点。
相关文章
热点资讯
推荐资讯